サンマルクホールディングス(「サンマルクカフェ」「鎌倉パスタ」「京都勝牛」等を国内外871店舗で展開・2026年6月末時点)は2026年9月17日、ホテル・旅館やレストランを手がけるカトープレジャーグループの100%子会社・株式会社ケー・エキスプレスが営む「つるとんたん」事業を、新設する100%子会社に吸収分割で承継する合意書を締結すると決議しました。
発表の概要
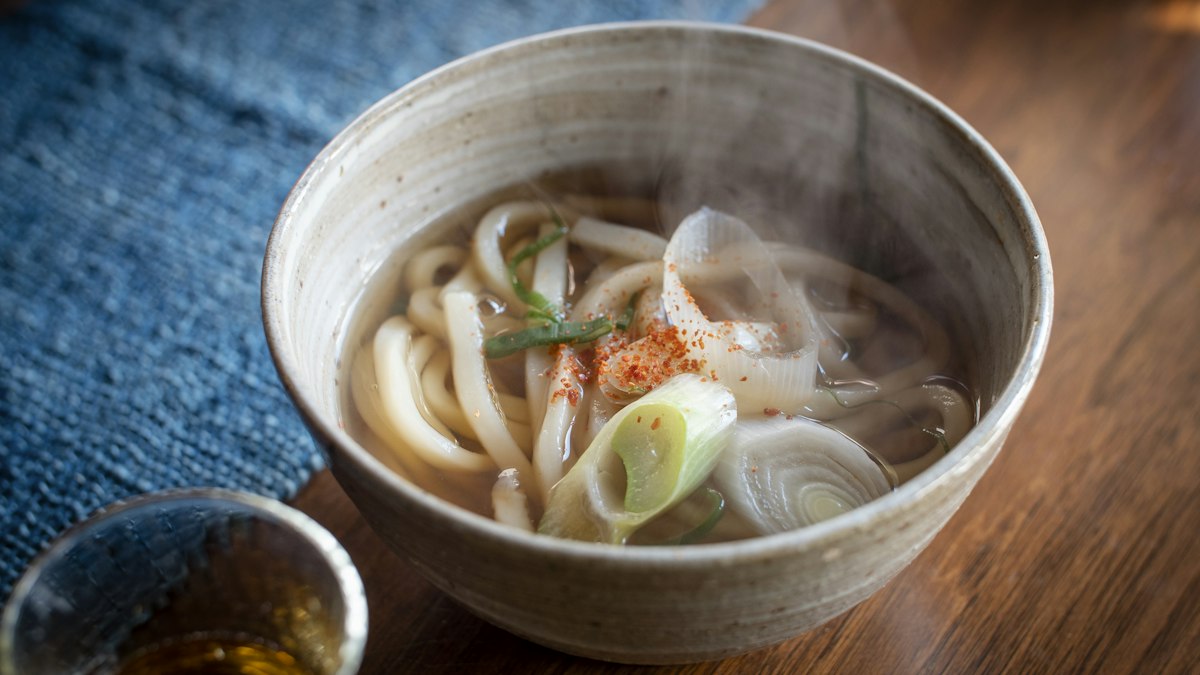
承継元のケー・エキスプレス(大阪市天王寺区、代表取締役 加藤友康)はカトープレジャーグループの100%子会社です。うどん専門店「麺匠の心つくし つるとんたん」等を国内直営13店舗、海外フランチャイズ2店舗で運営するほか、和食業態「日本の旬の味 百膳」も国内直営1店舗展開しています。承継対象事業の2026年3月期売上高は61億3,500万円です。
案件の条件一覧を見る譲渡元・承継会社(新設子会社)・対象事業・スキーム ほか(9項目)
| 項目 | 内容 |
|---|---|
| 譲渡元 | 株式会社ケー・エキスプレス(カトープレジャーグループの100%子会社、大阪市天王寺区、代表取締役 加藤友康) |
| 承継会社(新設子会社) | 株式会社つるとんたん(仮称)(サンマルクHDが100%出資、京都市下京区、代表取締役社長 藤川祐樹) |
| 対象事業 | うどん専門業態「麺匠の心つくし つるとんたん」(国内直営13店舗、海外フランチャイズ2店舗)、和食業態「日本の旬の味 百膳」(国内直営1店舗)、製麺・ギフト商品販売事業 |
| スキーム | 吸収分割(ケー・エキスプレスを分割会社、新設する承継会社を吸収分割承継会社とする) |
| 分割対価 | 金銭128億円(12,800百万円) |
| 合意書締結日・取締役会決議日 | 2026年9月17日 |
| 承継会社設立日 | 2026年9月30日(予定) |
| 吸収分割契約締結日 | 2026年9月30日(予定) |
| 効力発生日 | 2026年12月1日(予定) |
背景
サンマルクHDは買収の目的について、チェーン展開ノウハウを生かした新業態の育成をグループ力強化の経営戦略に据えているためと説明しています。インバウンド需要と海外展開の本格化を見据え和の専門業態の強化が不可欠だとして、ブランド価値・希少性・商品力を維持しながら3つの施策を挙げています。①自社のチェーンオペレーションと物件情報網を使った国内主要都市圏への計画的な出店による規模拡大、②物流網を使った原材料・資材の安定供給と調達コストの低減、③既に出店しているASEANを含む海外への展開です。
本件はサンマルクHDが自社の中期経営計画で掲げる方針の一環に位置づけられます。2025年11月18日公表の中期経営計画説明資料では牛カツ業態のM&Aと既存事業の進捗を踏まえて目標を上方修正し、2029年3月期に売上高1,000億円を掲げています。利益目標はM&Aに伴い営業利益からのれん等償却前営業利益に変更したうえで90億円としました。同資料は「引き続きM&Aによる業態拡大も狙う」とし、追加M&Aは借入による実施を想定するとしています。
一方の売り手側のカトープレジャーグループは、同日のリリースで加藤友康代表取締役グループ代表のコメントを公表しています。同社は業態ごとに「ブランドスケール」を定めており、つるとんたんは現在の店舗数を最適な規模として設定していたと説明したうえで、サンマルクHDから「ブランドが持つポテンシャルを引き出して、さらに大きく成長させて頂ける」と確信したことを承継の理由に挙げています。
今後の予定
吸収分割契約の締結と承継会社の設立は2026年9月30日、承継会社の株主総会決議は同年10月下旬を予定しています。効力発生日は同年12月1日の予定で、サンマルクHDは2027年3月期連結業績への影響を現在精査中としています。会計上は企業結合会計基準の「取得」に該当する見込みで、のれんの金額も精査中です。
解説
本件は「つるとんたん」事業を株式譲渡ではなく吸収分割という会社分割の手法で切り出し、対価128億円で大手外食グループへ承継するカーブアウトの実例です。サンマルクHDは開示で対象事業の「ブランド価値・希少性・商品力」を維持しながら成長を実現するとしており、既存ブランドに統合せず新設100%子会社へ承継してブランドを独立した形で存続させる設計になっています。
会社分割は債権者保護手続や労働契約承継法に基づく従業員への通知といった法定手続を伴い、本件のように受け皿の新会社を設立できるのも資金と体制を持つ上場企業だからです。一部事業だけを譲りたい中小企業では、より簡易な事業譲渡が選ばれることも多く、どちらが適するかは対象事業の契約・従業員・資産の状況で変わります。会社売却の進め方を押さえておくと、仲介やFAからスキームの提案を受けた際に違いを判断しやすくなります。
※本記事は2026年9月23日時点の開示情報に基づいています。最新の状況は当事会社の適時開示をご確認ください。